空き家の火災保険——入れない・下りない・高くなる?
相続した実家の荷物をようやく片付けて、鍵をかけて帰る。これでひと安心——と思ったところで、ふと気になります。この家の火災保険は、どうなっているのか。親が入っていたはずだが、名義はそのままでいいのか。住んでいないことは、保険会社に伝えるものなのか。そもそも、空き家でも火災保険に入れるのか。
空き家の相談では、税金や管理の話に比べて、保険の話は後回しになりがちです。ただ、ここを放っておくと「入っていたつもりなのに、いざという時に使えなかった」ということが起こり得ます。この記事では、空き家と火災保険の関係を、制度の話と当社の実体験を交えて整理します。
空き家になると、火災保険の扱いが変わる
火災保険は、建物の使われ方によって区分が分かれています。人が住んでいる建物は「住宅」として扱われますが、住まなくなった空き家は、事務所や店舗と同じ「住宅以外(一般物件)」として扱われることが多くなります。どの時点で扱いが変わるかの基準は保険会社によって違いますが、「住んでいるかどうか」で保険の前提が変わります。
扱いが変わると、何が変わるのか。まず、入れる保険の範囲です。空き家を引き受けない保険会社・商品もあれば、空き家向けの引き受けをしている会社もあります。次に、保険料。一般物件の扱いになると、住宅向けより保険料が高くなる傾向があります。そして、地震保険。地震保険は法律で「居住の用に供する建物」などを対象にする仕組みなので(地震保険に関する法律2条)、住まいでなくなった空き家には付けられない場合があります。
区分が分かれているのには理由があります。保険会社から見ると、リスクの質が違うからです。住んでいる家には毎日火の元を見る人がいますが、空き家にはいません。そのぶん、放火や管理不全による事故のリスクは高くなる。だから住宅と同じ条件では引き受けられない、という考え方です。
そして大事なのは、こうした線引きが保険会社と契約によって違うことです。「空き家だからもう入れない」でも「そのままで大丈夫」でもありません。今の契約がどうなるかは、契約先に聞くのがいちばん確実で、早いです。
住まなくなったことを、保険会社に伝えないとどうなりますか?
必ず伝えてください。契約した時と建物の使われ方が変わったのに連絡しないままだと、契約違反とみなされて、いざという時に保険金が支払われないおそれがあります。保険会社の公式案内でも、住まなくなる場合の連絡は必須の手続きとされています。
相続した実家なら、もうひとつ。親の名義のままになっている保険は、そのままでは手続きが進みません。まず保険証券を探して、契約者の変更(相続の手続き)と、住んでいない実態の連絡を、あわせて済ませておいてください。地味な作業ですが、ここまで整えてあれば、実際に被害が出たときも保険の手続きにすぐ入れます。名義も連絡も手つかずのままだと、請求の前に相続の確認から始まることになり、時間がかかります。
空き家こそ被害に遭う——雹・台風・放火・漏水
「誰も住んでいないのだから、保険は要らないのでは」と思うかもしれません。実際は逆で、空き家は住んでいる家より被害に弱い建物です。
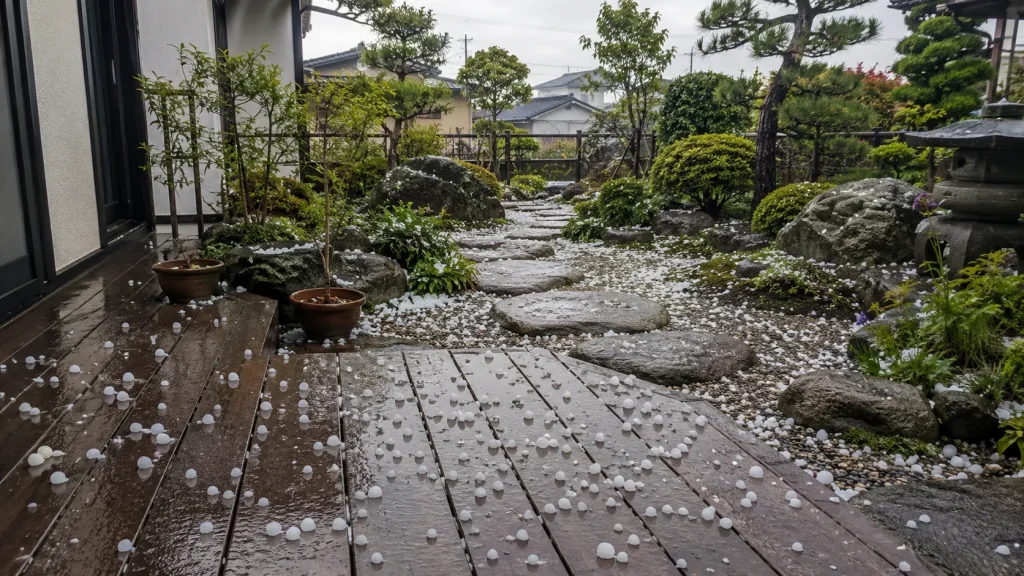
2024年4月、明石市・加古川市の周辺で大粒の雹が降ったのを覚えている方も多いと思います。カーポートに穴があき、屋根や雨樋の傷んだ家が続出して、行政に被害の相談窓口ができるほどでした。当社も、自社で持っている物件がこの雹の被害を受け、保険を使って直しました。雹とは別の話ですが、管理している物件で漏水が起きて、保険を使ったこともあります。住んでいてもいなくても、建物は雹にも台風にも、水のトラブルにも遭います。
そして空き家特有の弱点が、発見の遅れです。住んでいれば雨漏りも水漏れもすぐ気づきますが、空き家では次に見に行くまで気づけません。気づいたときには被害が広がっている。放火やいたずらの心配もあります。被害に遭いやすく、遭ったときに大きくなりやすい。だからこそ、保険と定期的な管理をセットで考える必要があります。
その管理の中身——できれば月1回の通水・換気や、通えないときの依頼先——は、空き家の管理の記事で詳しくお話ししています。
細かい話をひとつ。火災保険は「建物」と「家財」で対象が分かれています。空き家で考えるのは、まず建物の保険です。家の中に残っている家具や荷物がどう扱われるかは契約によって違うので、荷物が多く残っている家の場合は、そこも契約先に確認しておくと安心です。
隣に燃え移ったら?——「もらい火」は自分の保険で備える世界
火事でいちばん心配なのは、隣家との関係だと思います。ここには、明治時代から続く法律のルールがあります。失火責任法という法律で、火事を出してしまっても、重大な過失がなければ、延焼させた隣家への賠償責任は問われないのが原則です(失火ノ責任ニ関スル法律)。
これは逆から見ると、こわい話です。もらい火で自分の建物が燃えても、火元に重大な過失がなければ、賠償してもらえないのが原則。つまり日本の火事は、それぞれが自分の保険で自分の建物を守るしくみになっています。空き家も同じで、隣の火事に巻き込まれたときに頼れるのは、自分の掛けている保険です。
空き家側の注意もひとつあります。「重大な過失がなければ」という条件は、裏を返せば、ひどく傷んだ状態を放置していた場合などには責任を問われる余地がある、ということでもあります。ここも、保険と管理をセットで考える理由のひとつです。
空き家の保険で、やることは3つ
| やること | 内容 |
|---|---|
| ①契約の確認 | 保険証券を探す。契約者の名義・保険期間・補償内容を確認(相続なら名義変更の手続きも) |
| ②保険会社へ連絡 | 住んでいない実態を伝え、契約の扱いと必要な手続きを確認する |
| ③これからを決める | 持ち続けるなら保険+定期管理をセットで。売るなら引き渡しまで保険を切らさない |
順番はこの通りです。③の「これから」を決めないまま保険だけ更新し続けると、保険料・税金・管理の費用がかさむ一方になります。空き家を持ち続ける費用の全体像はこちらの記事でまとめています。
それからもうひとつ、管理で家を見に行くたびに、外まわりと室内の写真を何枚か撮っておいてください。空き家の被害では「いつからこの状態だったのか」が話になりやすく、普段の状態の記録があると、保険の手続きでも修理の相談でも話が早くなります。スマホで撮って残しておくだけで十分です。
売れるまでの間も、保険は切らさない
当社が空き家の売却相談で必ずお伝えしていることがあります。売ると決めても、引き渡しの日までは保険を切らさないでください。売りに出した途端、気持ちはもう手放したつもりになりがちですが、引き渡しまでは所有者の建物ですし、その間に何があるか分かりません。台風の季節が来るかもしれませんし、あの雹のような突発的な被害もあります。
空き家にするとき、水道や電気と同じ感覚で、保険まで解約してしまう方がいます。水道や電気は止めてもかまいませんが、保険だけは引き渡しまで残しておいてください。やめるのは、引き渡しが済んでから。途中でやめた場合の保険料の扱い(残り期間分が戻るかどうか)は契約によって違うので、これも契約先に確認してください。
当社にできること
当社は不動産会社なので、保険の中身の判断はできませんし、保険商品のおすすめもしません。そこは保険会社や代理店の領分です。当社がお手伝いできるのは、その手前にある「この空き家をどうするか」の整理と、売ると決めたあとの売却です。「保険料も税金も管理もかかり続ける。持ち続けるか、売るか」という段階のご相談で構いません。買取と仲介の両方から、目安を並べてご提案します。
全部そろっていなくても大丈夫です。まずはお手元にあるものだけご用意ください。
まとめ
空き家になると、火災保険の扱いは変わります。住宅ではなく一般物件の区分になることが多く、保険料は上がる傾向、地震保険は付けられない場合がある。そして何より、住まなくなったことを保険会社に伝えないままだと、いざという時に保険金が下りないおそれがあります。やることは3つ、証券の確認、保険会社への連絡、そして「この先どうするか」を決めること。空き家は被害に遭いやすく、発見が遅れやすい建物です。保険と管理で守りながら、持ち続けるか手放すかも、早めに決めてしまいましょう。それが、空き家の出費と心配をいちばん小さくします。
維持費を払い続けるかどうか迷い始めたら、お気軽にご相談ください。
ご確認ください
この記事の保険に関する記載は、法令の一般的な説明と、保険会社各社が公式に案内している一般的な傾向をまとめたものです。個別の契約の扱い・保険料・手続きは、保険会社と契約内容によって異なります。実際の判断は、必ずご契約先の保険会社または代理店にご確認ください。当社は保険の募集・販売は行っておらず、特定の保険商品を推奨するものではありません。法令に関する記載は執筆時点のものです。
よくある質問
空き家でも火災保険に入れますか?
保険会社によって扱いが違います。空き家を引き受けない会社・商品もあれば、空き家向けの引き受けをしている会社もあります。今の契約先か代理店に、空き家になる事情を伝えて確認してください。
実家を相続しました。親の名義の火災保険はそのままでいいですか?
そのままでは、いざという時の手続きが進みません。保険証券を探して、契約者の変更(相続の手続き)と、住んでいない実態の連絡を保険会社に済ませてください。
空き家にすると保険料は上がりますか?
住宅以外(一般物件)の扱いになると、住宅向けより高くなる傾向があります。金額は保険会社と契約条件によって違うので、見積もりで確認してください。
空き家に地震保険は付けられますか?
地震保険は法律上、居住用の建物などを対象にする仕組みです。住まいでなくなった空き家には付けられない場合があります。扱いは契約先にご確認ください。
空き家から火事が出て、隣の家に燃え移ったら賠償になりますか?
重大な過失がなければ、失火責任法により賠償責任は問われないのが原則です。ただし、ひどく傷んだ状態の放置は責任を問われる余地があります。逆に、もらい火も原則として火元に請求できないため、自分の保険での備えが大事です。
売却が決まったら、保険はいつやめればいいですか?
引き渡しが済んでからにしてください。引き渡しの日までは所有者の建物で、その間の被害に備える必要があります。解約の手続きと保険料の扱いは契約先にご確認ください。
「売るかどうか迷っている段階」でも大丈夫です。買取と仲介、どちらで進めた場合の金額も比べられます。他社で断られた物件のご相談も歓迎です。